Factura o Comprobante de Crédito Fiscal (CCF): cuál emitir en El Salvador
Diferencias entre la Factura de Consumidor Final y el Comprobante de Crédito Fiscal: a quién se emite cada uno, cómo se muestra el IVA y cómo se corrigen.
Publicada el · 3 min de lectura
Es la duda más común al empezar a facturar en El Salvador: ¿le emito una Factura o un Comprobante de Crédito Fiscal? La respuesta depende de quién te compra.
La regla corta
- Factura de Consumidor Final (tipo 01): para personas y empresas que no van a usar el IVA de la compra como crédito fiscal. Es lo normal en ventas al público.
- Comprobante de Crédito Fiscal, CCF (tipo 03): para contribuyentes inscritos en el IVA que te lo piden para deducir el IVA de esa compra.
Si el cliente te pide "crédito fiscal" y te da su NRC, emite un CCF. Si no, emite una Factura.
Diferencias principales
| Factura de Consumidor Final | Comprobante de Crédito Fiscal | |
|---|---|---|
| Código del documento | 01 | 03 |
| A quién se emite | Consumidor final o quien no deduce IVA | Contribuyente inscrito en el IVA |
| Datos del cliente | Opcionales en ventas pequeñas; en montos mayores se pide identificarlo | Obligatorios: nombre, NIT, NRC, actividad económica y dirección |
| Cómo se muestra el IVA | Incluido en el precio | Separado del precio |
| Le sirve al comprador para deducir IVA | No | Sí |
| Se corrige con | Anulación (invalidación) y nueva factura | Nota de Crédito o Nota de Débito, o anulación |
| Libro de IVA donde se registra | Libro de ventas a consumidor final | Libro de ventas a contribuyentes |
El IVA: incluido o separado
En la Factura, el precio que ves ya incluye el 13 % de IVA. Una venta de $50.00 es $50.00 para el cliente; el sistema calcula por dentro cuánto de eso es IVA ($5.75).
En el CCF, el IVA se muestra aparte: subtotal sin IVA más el 13 %. Por eso el comprador puede tomar ese IVA como crédito fiscal en su declaración.
Qué datos pide el CCF
Para emitir un Comprobante de Crédito Fiscal necesitas del cliente:
- Nombre o razón social.
- NIT.
- NRC (número de registro de contribuyente).
- Actividad económica.
- Dirección con departamento, municipio y, con la Normativa DTE 2.0, también el distrito.
Si te falta alguno de estos datos, no se puede emitir el CCF. Guárdalos en tu catálogo de clientes para no pedirlos cada vez.
Cómo se corrige cada uno
- CCF: si hay que bajar el monto (descuento, devolución), se emite una Nota de Crédito; si hay que subirlo, una Nota de Débito. Ambas hacen referencia al CCF original. También se puede anular dentro del plazo.
- Factura: no admite notas de crédito ni de débito. Si tiene un error, se anula y se emite una nueva.
Los plazos para anular cambian según el documento; los explicamos en la guía de la Normativa DTE 2.0.
¿Y los otros documentos?
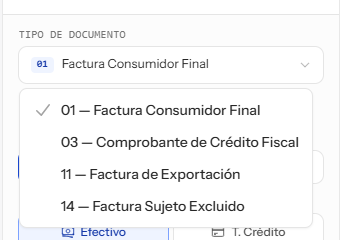
Además de la Factura y el CCF existen otros DTE para casos específicos: Factura de Exportación (ventas al exterior), Factura de Sujeto Excluido (compras a personas no inscritas en el IVA), Comprobante de Retención, Nota de Remisión, Comprobante de Liquidación, Documento Contable de Liquidación y Comprobante de Donación.
En DTE360
En el punto de venta eliges el tipo de documento antes de cobrar. Si eliges CCF y el cliente no tiene completos sus datos, el sistema te avisa antes de emitir. Mira el paso a paso en Cómo emitir una factura electrónica con DTE360.
Esta guía es informativa. Ante dudas sobre un caso concreto, consulta a tu contador o al Ministerio de Hacienda.